
O Brasil vive um paradoxo perigoso: à medida que os eventos climáticos extremos se tornam mais frequentes e severos, a área protegida por seguro rural diminui. Dados do setor indicam que a área segurada encolheu de 14 milhões para cerca de 7 milhões de hectares em um ano, e pode cair para menos de 5 milhões em 2025. Isso representa menos de 6,5% da área total cultivada.
Um dos principais motivos é dessa redução é a restrição orçamentária. Dos R$ 1,06 bilhão aprovados para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) em 2025, cerca de R$ 445 milhões foram bloqueados. Sem subvenção, o custo da apólice se torna proibitivo, especialmente para médios produtores.
Essa retração, no entanto, revela algo mais profundo do que uma crise de orçamento. Revela uma lacuna estrutural: o Brasil ainda não integrou plenamente o seguro rural a uma política de gestão de risco agroclimático. Sem governança, o seguro continua operando à margem da lógica estratégica das empresas rurais. E sem estratégia interna nas empresas, o seguro continua sendo contratado de forma reativa, instável e com baixa adesão.
É aqui que entra a governança corporativa. Falar de seguro rural como ferramenta moderna de proteção implica reconhecer que ele não é um produto “de prateleira”. Ele exige dados, critérios, métricas, análises.
Exige histórico de produtividade, controle de insumos, evidência de práticas sustentáveis, avaliação de exposição climática e análise de impacto no fluxo de caixa. Ou seja: exige que a empresa rural saiba onde está, o que pode perder, quanto suporta perder e como responder a um evento extremo.
Produtores que têm estrutura de governança implantada, com conselhos consultivos ou de administração, comitês de risco, rotinas de avaliação técnica e registros confiáveis, conseguem contratar seguro de forma mais precisa, com prêmios mais adequados, coberturas mais bem calibradas e maior poder de negociação. A relação com o mercado segurador se profissionaliza. O risco deixa de ser percebido como ameaça abstrata e passa a ser um dado mensurável, controlável, mitigável.
Na outra ponta, essa mesma estrutura é o que permite ao produtor avaliar se faz sentido contratar seguro em determinada cultura ou área. Em contextos de prêmio elevado ou baixa efetividade contratual, empresas com boa governança conseguem decidir com critério se vão autoproporcionar o risco, diversificar produtivamente, alterar o calendário de plantio, investir em irrigação ou constituir fundo próprio de reserva, dentro de uma estratégia de gestão de riscos.
O seguro rural não será moderno enquanto for pensado como apólice de compensação. Ele precisa ser inserido numa lógica mais ampla de controle climático, planejamento agrícola, sustentabilidade financeira e governança institucional.
Do lado público, isso significa resgatar a função estrutural da política de subvenção, garantindo previsibilidade orçamentária, critérios técnicos de priorização e mecanismos de fiscalização autônoma. Do lado privado, significa abandonar a cultura da improvisação e implantar modelos de decisão que estejam à altura do ambiente de risco em que o agro está inserido.
Há também ganhos indiretos. Estruturas internas de governança, mesmo que simples, estimulam a formalização de dados, a qualificação da equipe, a adoção de boas práticas e a articulação com agentes técnicos e financeiros.
Isso tem efeito direto sobre a precificação do seguro e sobre o acesso a crédito, capital e mercados. Empresas com gestão de risco consolidada são mais confiáveis, mais resilientes e mais integradas a cadeias exigentes, inclusive internacionais.
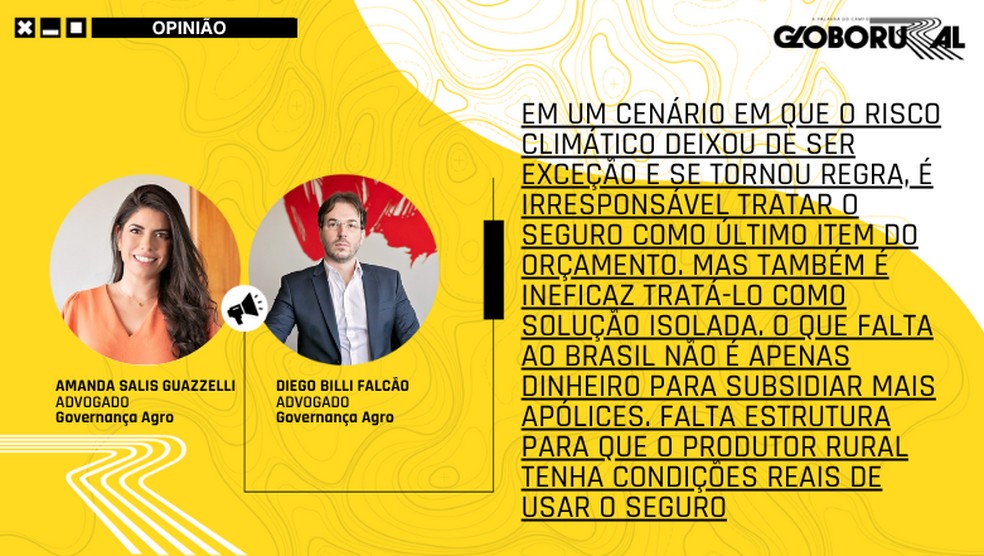
Em um cenário em que o risco climático deixou de ser exceção e se tornou regra, é irresponsável tratar o seguro como último item do orçamento. Mas também é ineficaz tratá-lo como solução isolada. O que falta ao Brasil não é apenas dinheiro para subsidiar mais apólices. Falta estrutura para que o produtor rural tenha condições reais de usar o seguro como instrumento de proteção, e não como aposta incerta.
Esse caminho passa, inevitavelmente, por governança. Seja para contratar melhor, seja para decidir não contratar. Governança é o que ancora a decisão no dado, no critério e na estratégia. E é isso que transforma risco climático em risco controlado.
*Diego Billi Falcão e Amanda Salis Guazzelli são advogados e fundadores da Governança Agro
As ideias e opiniões expressas neste artigo são de responsabilidade exclusiva de seus autores e não representam, necessariamente, o posicionamento editorial da Globo Rural.
Deixe um comentário