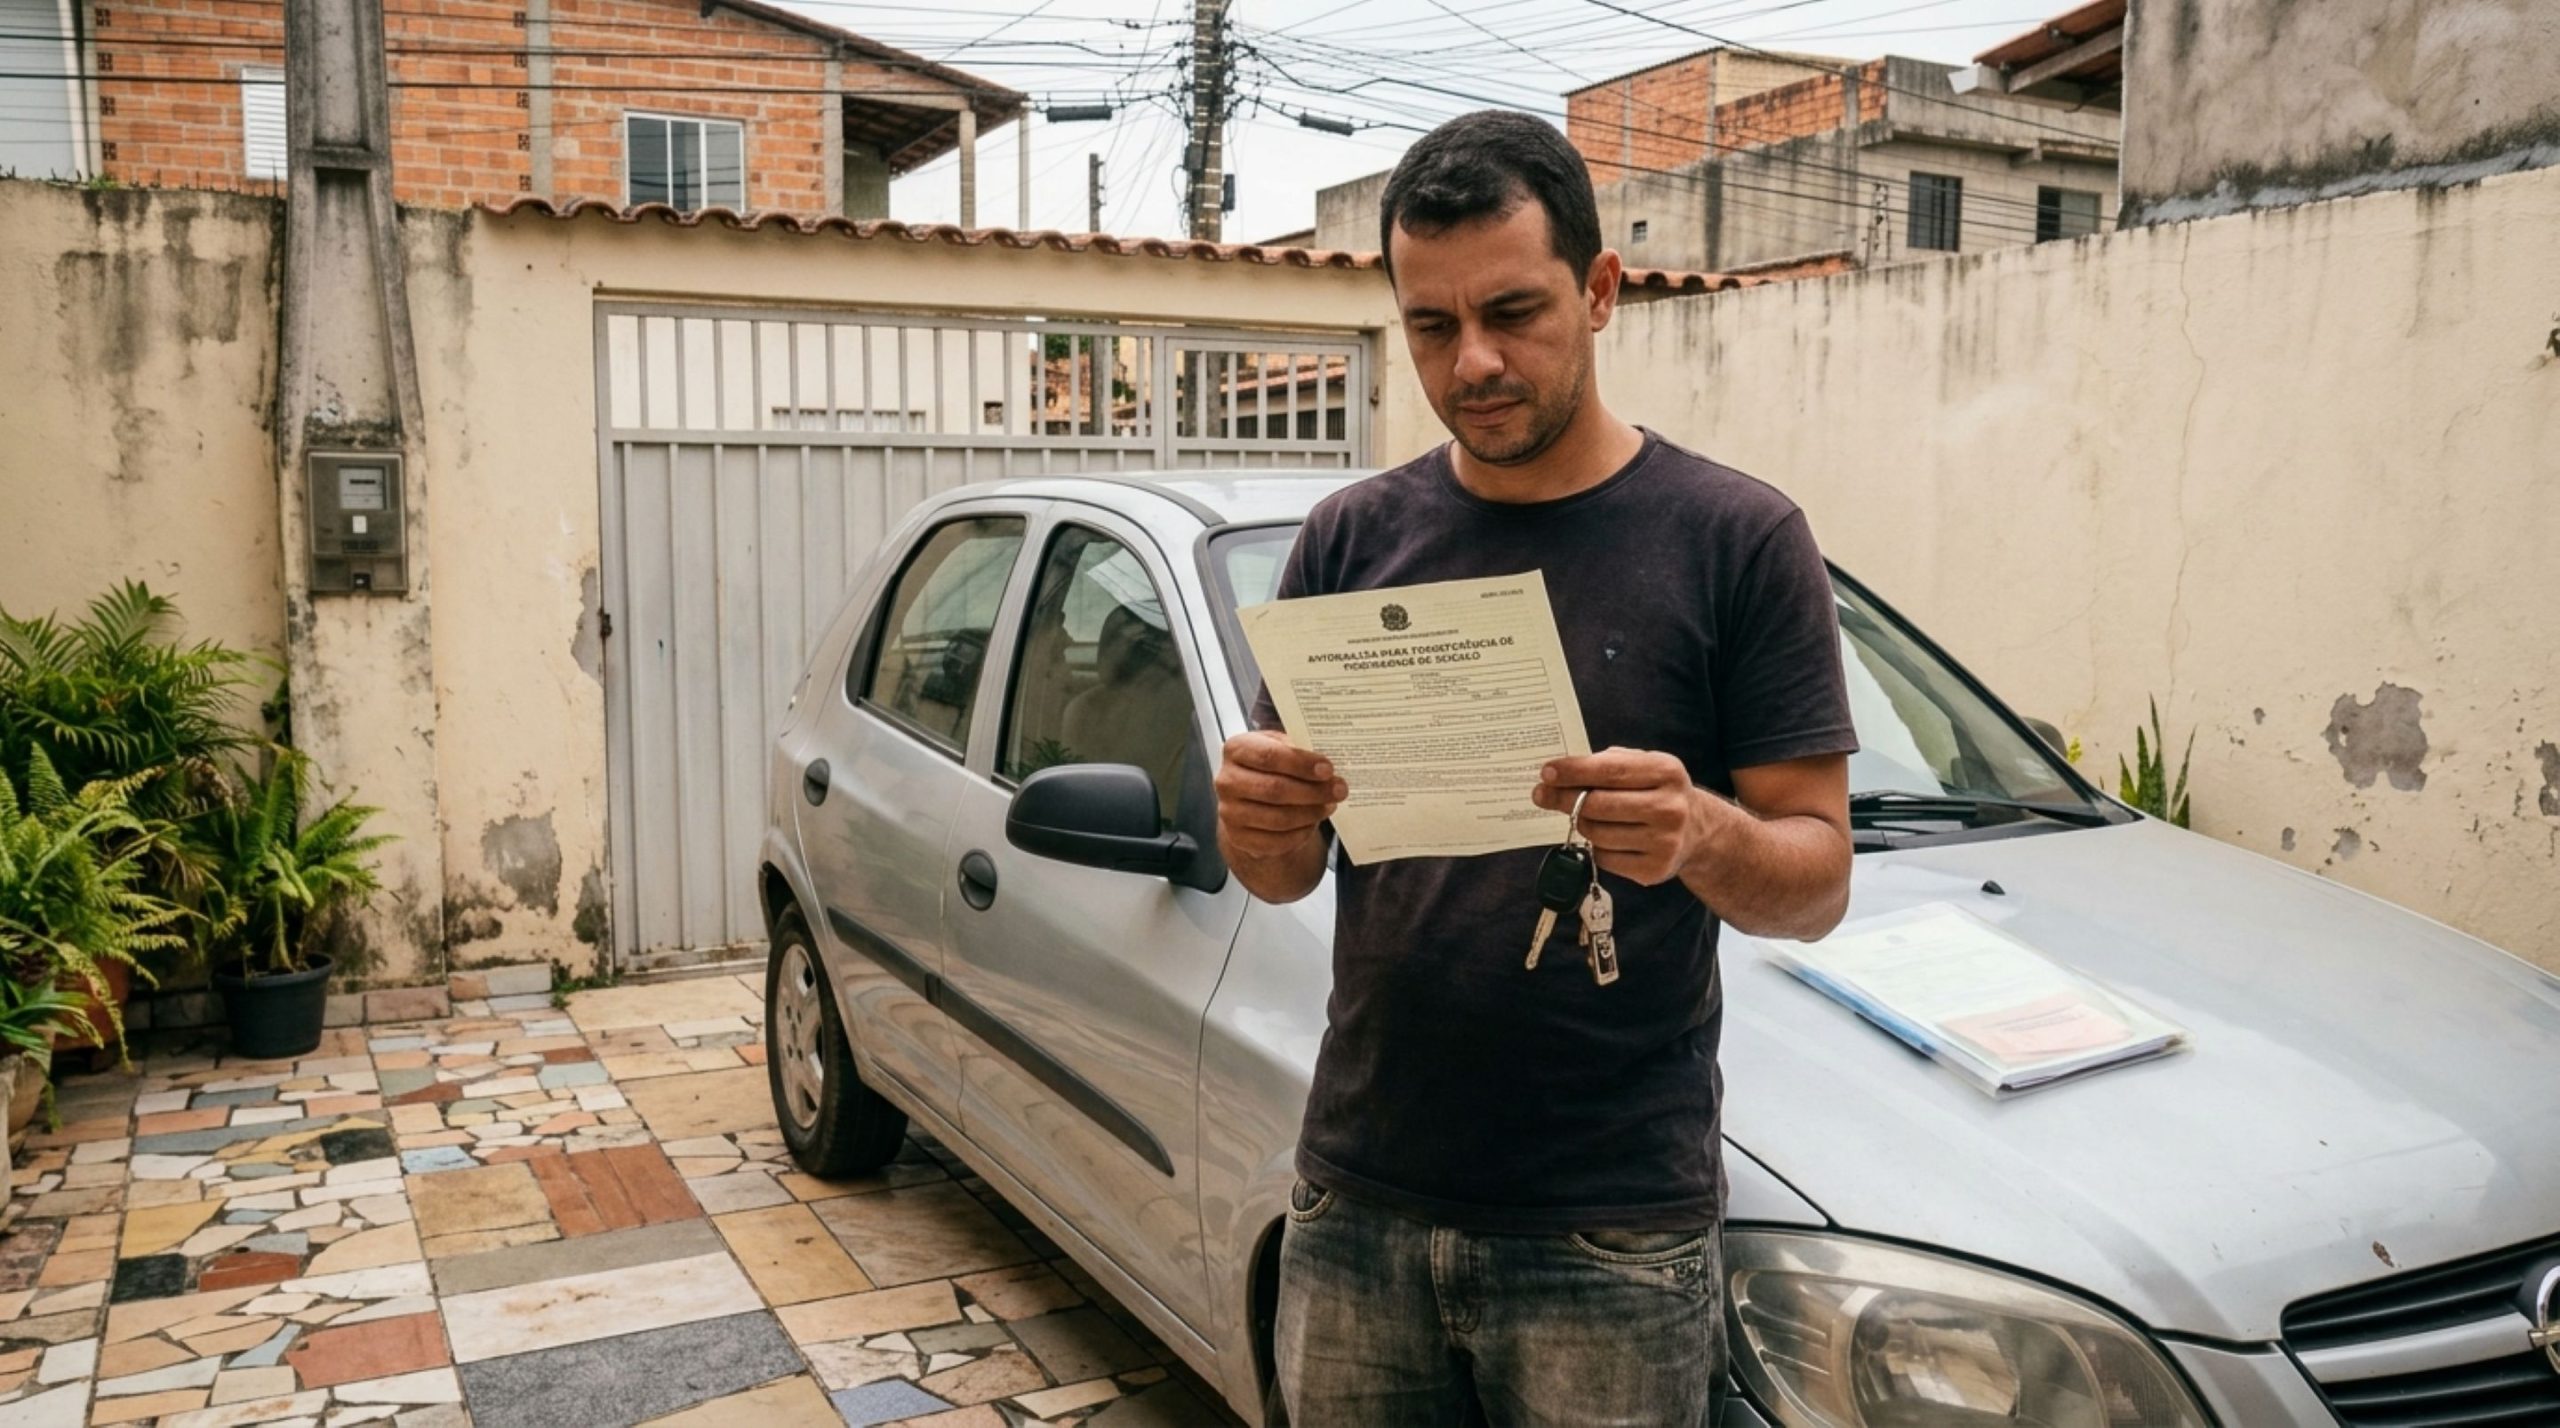
A baixa do gravame é uma etapa ligada à atualização dos registros de um veículo financiado. Em uma situação hipotética, o motorista paga a última parcela e encontra no CRLV uma anotação vinculada ao banco. A presença dessa informação não comprova, sozinha, que ainda existe dívida. É necessário verificar a confirmação da quitação, a comunicação da instituição financeira e a situação atual no cadastro do Detran.
O que significa a anotação de alienação fiduciária no CRLV?
A alienação fiduciária é uma garantia utilizada em financiamentos. Sua anotação informa que o veículo está vinculado ao contrato com a instituição credora. Esse registro, chamado gravame, aparece nos sistemas e na documentação correspondente. Ele não deve ser confundido com multa, IPVA atrasado ou uma restrição judicial, pois cada informação tem origem e efeitos próprios.
Depois da quitação, a garantia precisa ter seu encerramento refletido nos registros. Entretanto, uma impressão antiga ou um PDF salvo anteriormente pode continuar mostrando a situação existente quando foi emitido. Consultar um documento guardado não equivale a consultar o cadastro atualizado. Antes de concluir que houve falha, o proprietário deve verificar o status atual nos canais oficiais.
A quitação do financiamento encerra as obrigações financeiras do contrato, enquanto a baixa do gravame depende do envio e do processamento das informações correspondentes. A instituição credora comunica a quitação, e o órgão de trânsito realiza os registros de sua competência. Para descobrir onde está a pendência, convém distinguir:
-
01
Pagamento da última parcela
O pagamento da última parcela
e sua confirmação pelo banco. -
02
Confirmação da quitação
A confirmação de que o contrato
está integralmente quitado. -
03
O envio da informação de encerramento
da garantia. -
04
Atualização da restrição
A atualização da restrição nos sistemas
relacionados ao veículo. -
05
Documentação atualizada
A emissão ou disponibilização
da documentação atualizada.
O banco e o Detran têm responsabilidades diferentes?
Sim. A instituição financeira deve encaminhar a informação relativa à quitação das obrigações. O Detran atua no cadastro e na documentação do veículo, conforme os procedimentos aplicáveis. Por isso, quando a anotação permanece, é importante perguntar ao banco se a comunicação foi realizada e solicitar um comprovante ou protocolo que permita acompanhar o envio.
Se a comunicação estiver confirmada, o proprietário pode consultar o Detran para verificar a atualização e eventual providência documental. Os procedimentos não são idênticos em todos os estados. Há serviços com exclusão automática em determinadas condições e outros que exigem uma solicitação. A orientação deve ser obtida no órgão de registro, sem presumir que sempre haverá atendimento presencial ou emissão automática.
Quais documentos ajudam a resolver a restrição pendente?
Os documentos devem permitir relacionar o contrato quitado ao veículo e aos registros consultados. O comprovante da última parcela é útil, mas uma confirmação de quitação integral esclarece melhor o encerramento das obrigações. Também convém guardar as respostas recebidas, especialmente quando banco e Detran apresentam informações diferentes. Para organizar o atendimento, o motorista pode reunir:
- O contrato ou os dados de identificação do financiamento.
- O comprovante de quitação fornecido pela instituição financeira.
- A placa e o número do Renavam do veículo.
- O CRLV consultado, identificando se é um arquivo antigo.
- O resultado da pesquisa atual sobre o gravame.
- Os protocolos das solicitações encaminhadas ao banco e ao Detran.
Cadastro atualizado deve ser conferido antes de uma negociação
A permanência de um gravame ativo pode interferir na transferência e gerar dúvidas para um comprador. Se o motorista pretende vender o carro, deve verificar a baixa do gravame antes de tratar a documentação como concluída. Isso não significa que a anotação, isoladamente, torne o veículo sem licenciamento. A regularidade para circulação depende das demais condições e do licenciamento exigido.
No caso hipotético, a solução começa por confirmar a quitação do financiamento e comparar o arquivo guardado com o cadastro atual. Pagar a dívida e atualizar a documentação são etapas relacionadas, com comprovações distintas. Se a restrição persistir além do prazo aplicável, os protocolos ajudam a cobrar a correção e identificar qual informação ainda falta para encerrar o vínculo cadastral com a instituição credora.
Deixe um comentário