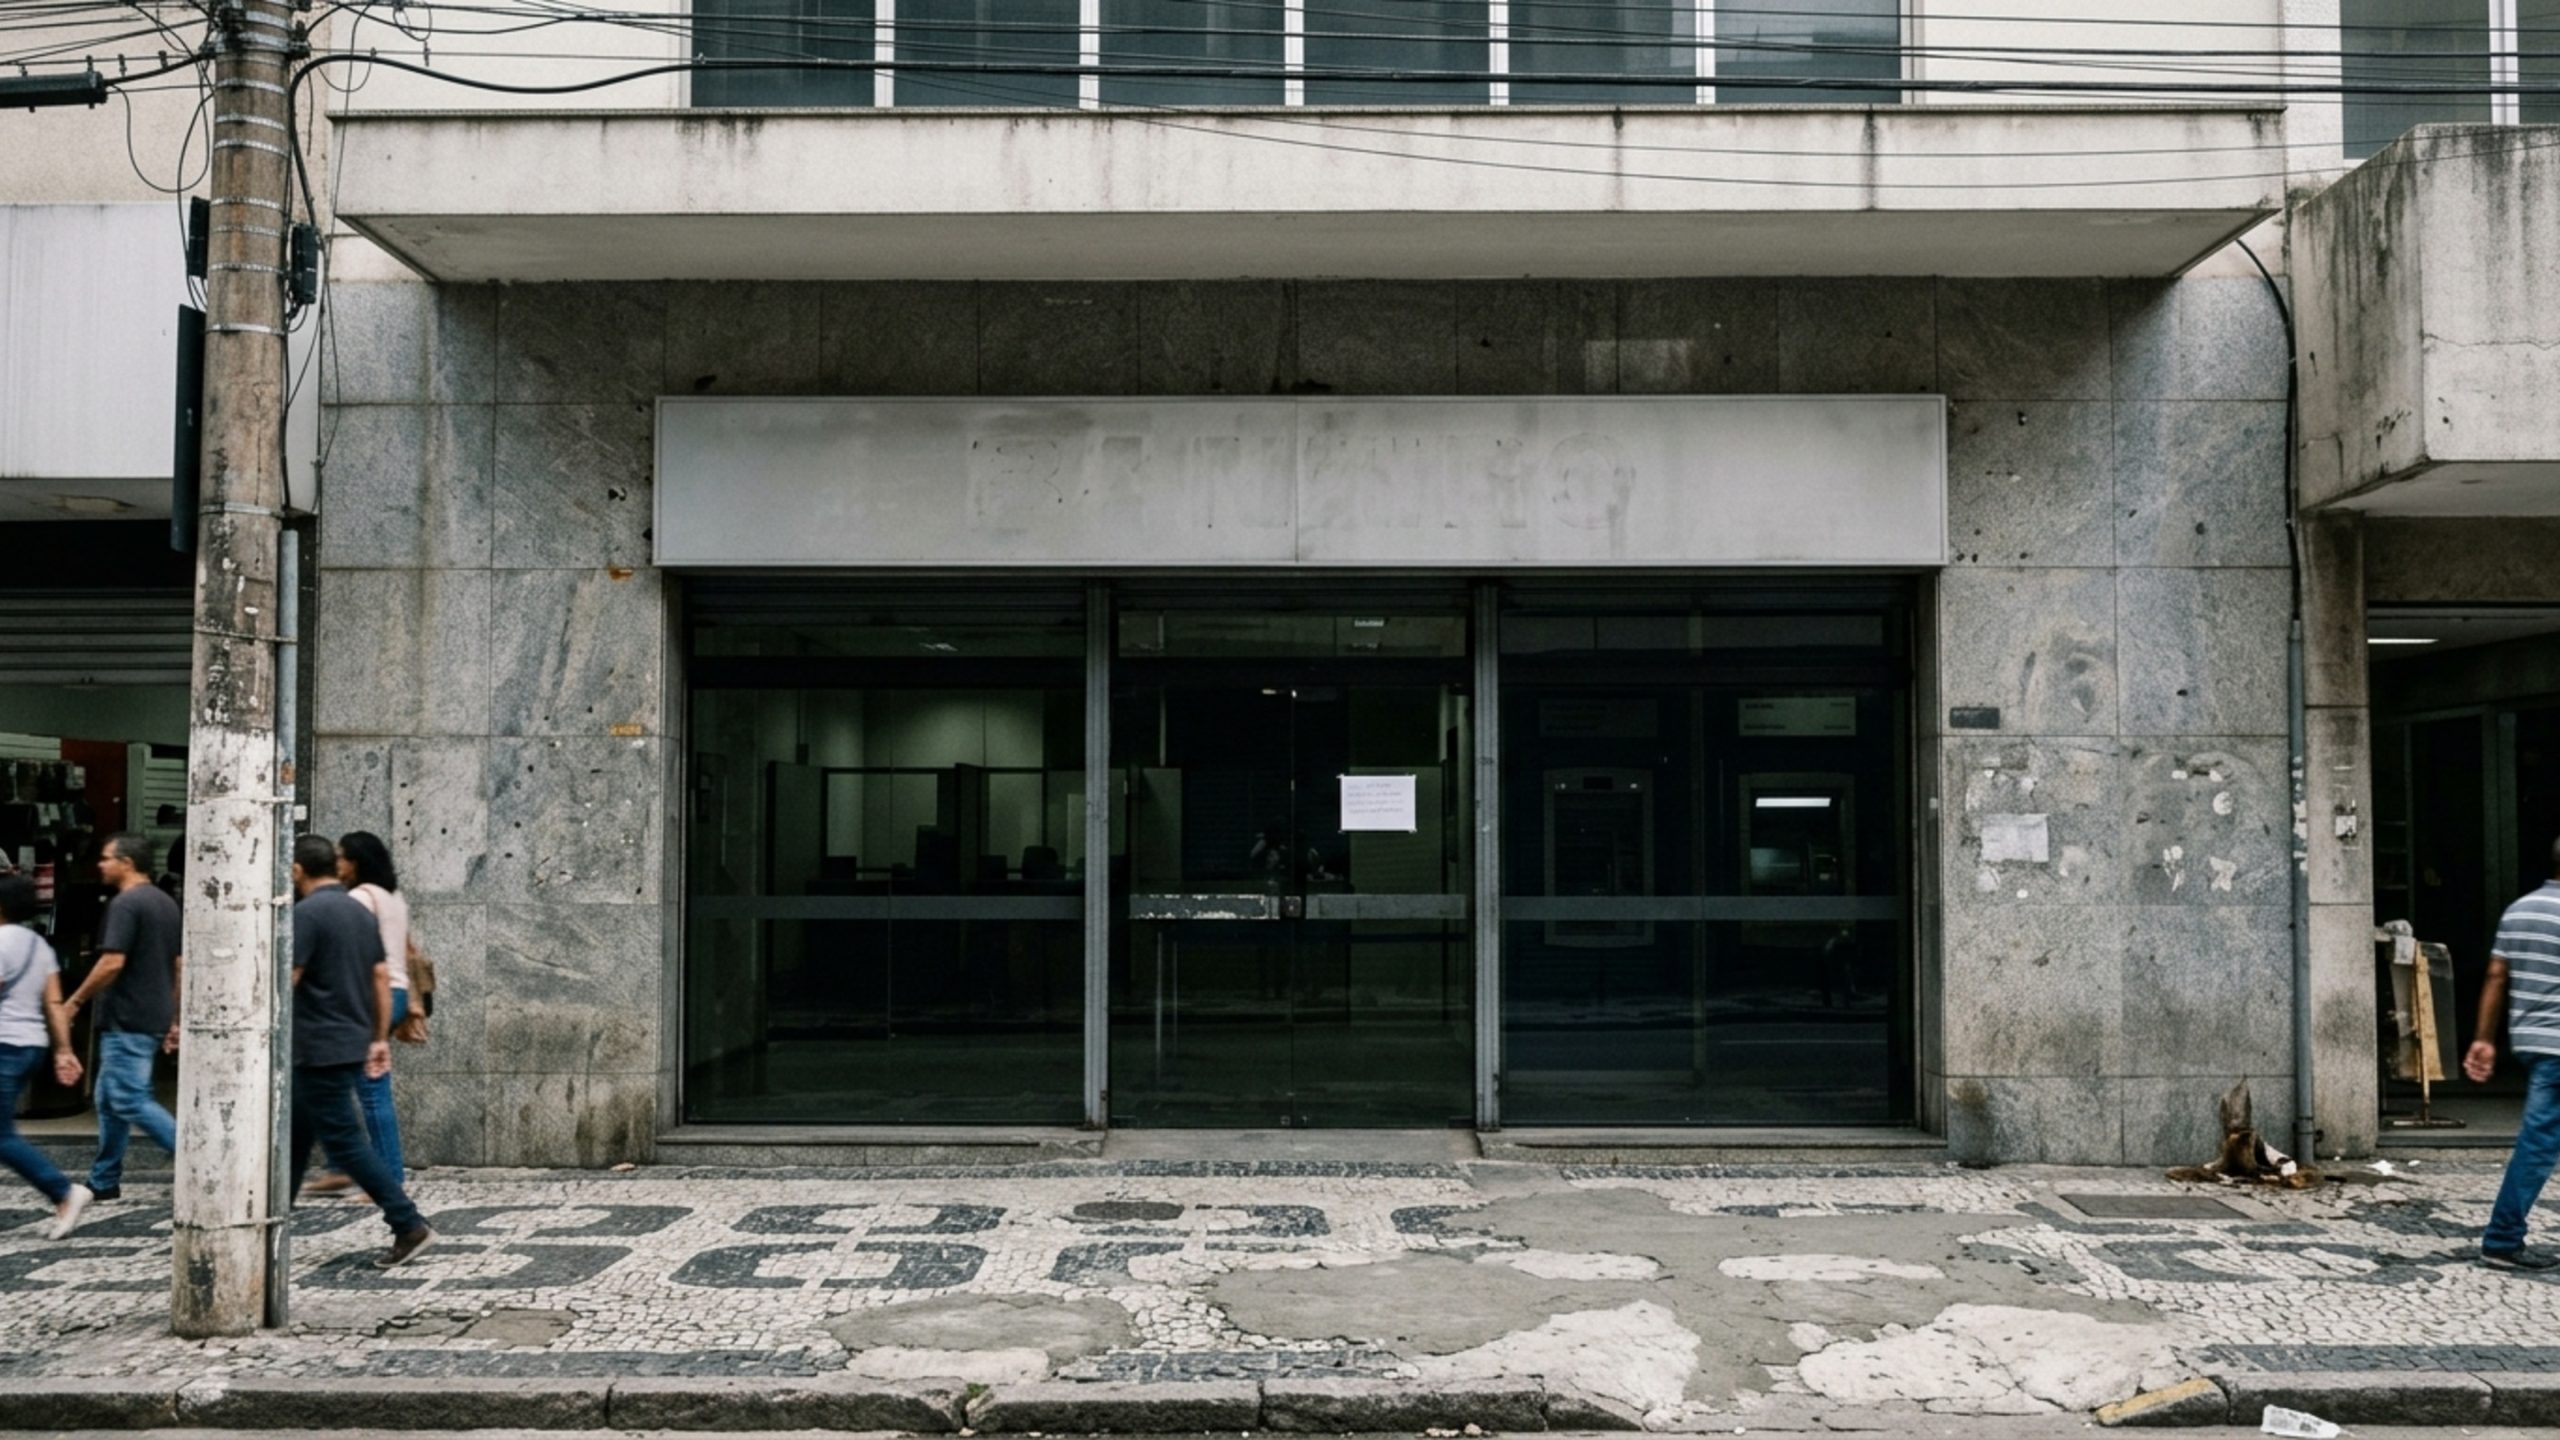
Em menos de um ano, uma instituição financeira passou da intervenção à falência. O Banco Santos, sediado em São Paulo, sofreu intervenção do Banco Central em novembro de 2004 e teve a quebra decretada em setembro de 2005. A apuração apontou um déficit patrimonial superior a R$ 2 bilhões.
Por que o Banco Central interveio no Banco Santos?
A intervenção começou em 12 de novembro de 2004, quando o Banco Central constatou deterioração da liquidez e descumprimento de normas bancárias. A instituição já enfrentava dificuldades para manter suas obrigações e não atendia a determinações da fiscalização.
O BC afastou os administradores e nomeou Vânio César Pickler Aguiar como interventor. Sua função era examinar as contas, levantar a situação dos ativos e passivos e avaliar se havia condições de normalizar a atividade do banco.
Como a intervenção se transformou em falência?
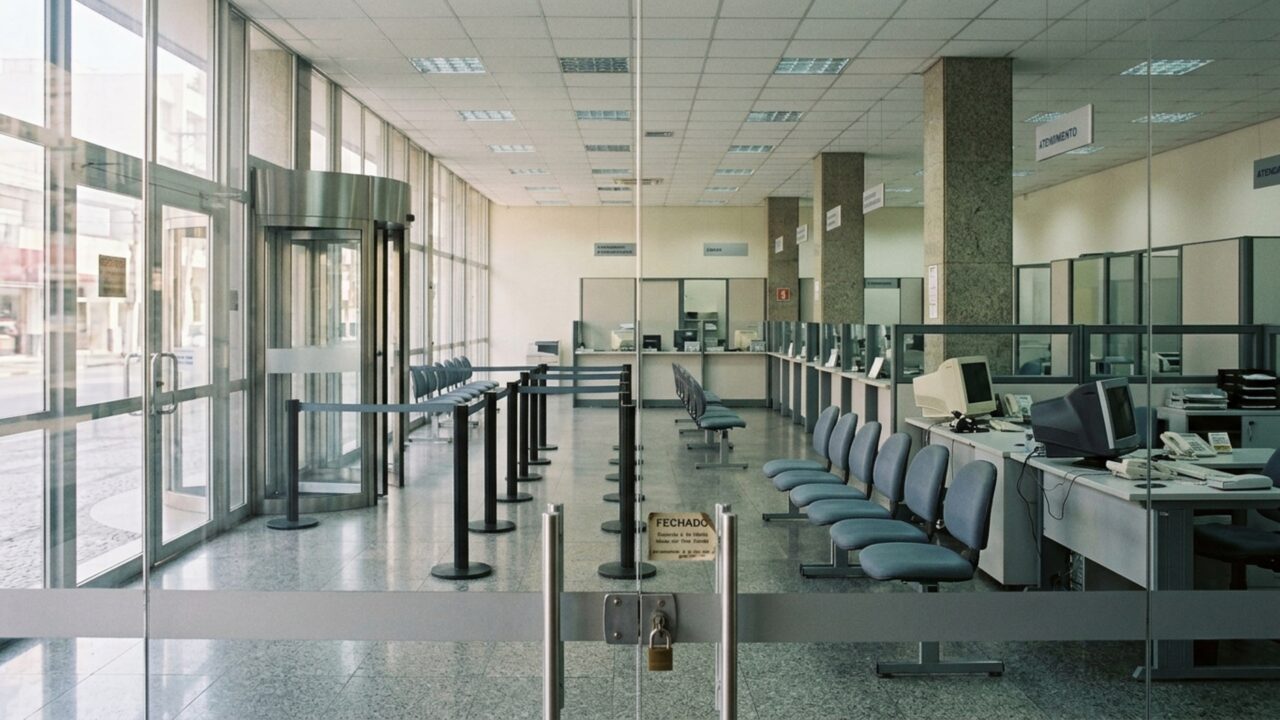
A investigação da situação financeira não resultou em um plano capaz de reabrir a instituição. Em 4 de maio de 2005, o BC decretou a liquidação extrajudicial do Banco Santos, etapa voltada à apuração e realização de bens e obrigações.
A falência judicial veio em 20 de setembro de 2005, por decisão da 2ª Vara de Falências e Recuperações Judiciais de São Paulo. O processo passou a seguir as regras da massa falida, sob a responsabilidade de um administrador judicial.
As três decisões ocorreram em momentos diferentes:
●
12 de novembro de 2004: intervenção do Banco Central
●
4 de maio de 2005: decretação da liquidação extrajudicial
●
20 de setembro de 2005: falência decretada pela Justiça
●
Após a sentença: apuração de créditos e realização de ativos
O que explica o rombo de mais de R$ 2 bilhões?
No início da intervenção, o desequilíbrio patrimonial era estimado em aproximadamente R$ 700 milhões. Com a revisão de balanços, a reclassificação de operações e o reconhecimento de ajustes, a apuração passou a apontar situação líquida negativa de cerca de R$ 2,236 bilhões.
O valor não deve ser confundido automaticamente com dinheiro retirado do caixa. O déficit patrimonial representa o resultado contábil da comparação entre ativos reconhecidos e obrigações, após os ajustes da apuração. A diferença tornou mais difícil qualquer tentativa de recuperar a instituição.
Quem estava à frente do banco antes da intervenção?
O empresário Edemar Cid Ferreira controlava o Banco Santos, que ganhou espaço no mercado financeiro durante a década de 1990. A instituição atuava em operações de crédito e atendia também clientes empresariais, antes de sofrer as medidas adotadas pelo órgão regulador.
O histórico de Edemar Cid Ferreira situa a trajetória do antigo controlador. A intervenção também tornou indisponíveis bens de responsáveis definidos nos atos oficiais, medida distinta da decisão posterior de falência da pessoa jurídica.
Três números ajudam a separar a escala do banco e da crise:
Marco
Situação
Consequência
1994
Banco em operação
Expansão no segmento bancário privado
Atuação financeira
R$ 700 milhões
Estimativa inicial
Déficit indicado na intervenção
Valor preliminar
R$ 2,236 bilhões
Apuração ajustada
Patrimônio líquido negativo em 2004
Rombo patrimonial
A intervenção restringiu a movimentação de recursos de clientes enquanto as contas eram examinadas. Depois da falência, os valores a receber passaram a depender da identificação dos créditos e da capacidade de arrecadar e recuperar bens da instituição.
O administrador judicial ficou encarregado de organizar a massa falida e as obrigações reconhecidas. Ter dinheiro aplicado ou depositado no banco não significava recuperar imediatamente a quantia integral; a posição de cada credor dependia da natureza de seu crédito e das regras aplicáveis.
Por que intervenção, liquidação e falência não são a mesma coisa?
A intervenção substitui temporariamente a gestão para avaliar a situação da instituição. A liquidação extrajudicial busca encerrar as atividades e apurar ativos e passivos sob regime administrativo. Já a falência decorre de decisão judicial e organiza a cobrança dos credores.
No Banco Santos, essas três fases tiveram datas e efeitos distintos. O caso mostra por que um rombo identificado na contabilidade não equivale, por si só, ao encerramento automático do banco: foram necessários procedimentos próprios até a sentença de setembro de 2005.
Deixe um comentário