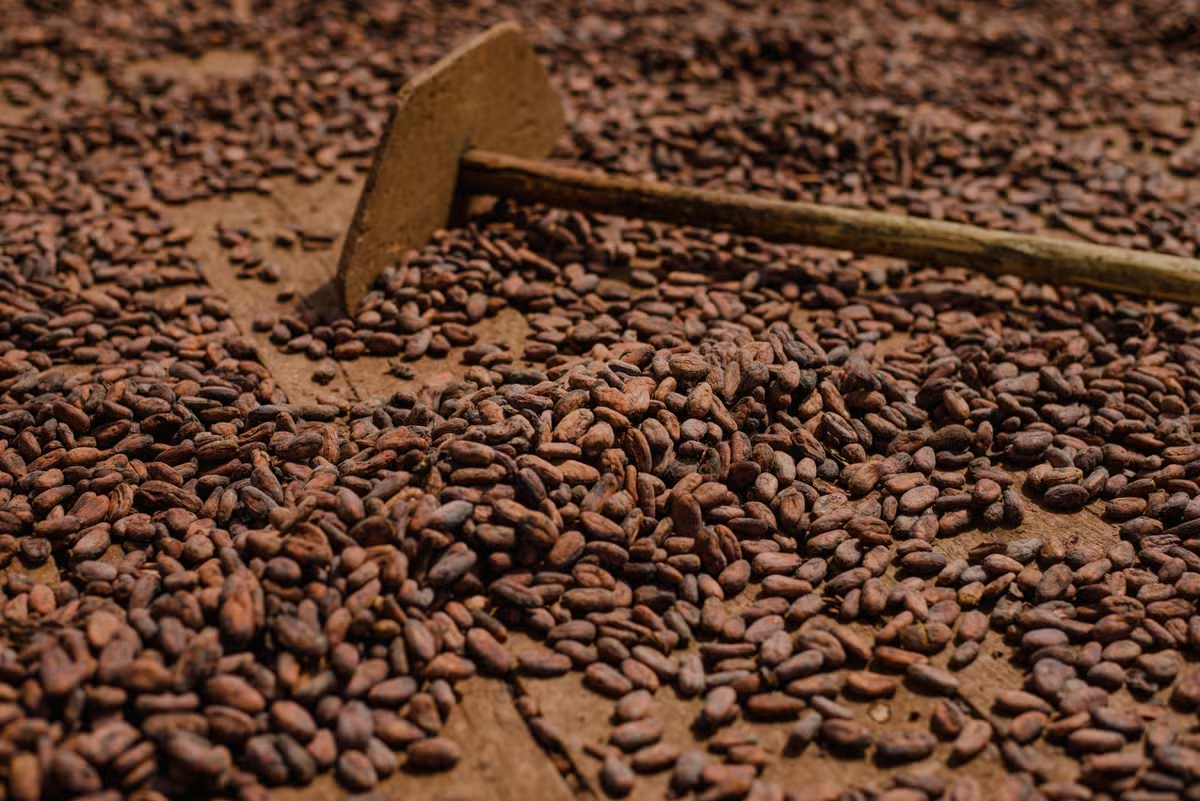
O mercado global de cacau encerrou a temporada 2025/26, finalizada em setembro, com superávit de 494 mil toneladas, consolidando a maior recomposição da oferta desde 2020/21. Segundo levantamento da StoneX divulgado nesta quarta-feira (28/10), porém, o cenário volta a ficar mais apertado para o ciclo 2026/27. A consultoria revisou o balanço global da nova temporada e passou a projetar déficit de 64 mil toneladas, diante da perspectiva de queda na produção e da recuperação gradual da demanda.
A quinta e última revisão do balanço de 2025/26 elevou a estimativa de superávit, impulsionada principalmente pelo desempenho produtivo dos principais países fornecedores. A produção da Costa do Marfim, maior origem mundial da amêndoa, foi revisada para 2,05 milhões de toneladas.
Em Gana, informações referentes ao Cocobod, órgão regulador do setor cacaueiro do país, indicam que a produção se aproximou de 700 mil toneladas.
O Equador encerrou a temporada com exportações recordes, enquanto o Brasil registrou uma das melhores safras da série histórica. Camarões foi uma das exceções entre os principais produtores, com a oferta prejudicada pelo calor e pela maior intensidade do Harmattan, vento seco característico da região.
Ainda assim, o avanço da produção nos demais países contribuiu para ampliar a disponibilidade global e recompor os estoques após os déficits registrados nos ciclos anteriores, informou o relatório assinado por Lucca Bezzon, analista de Inteligência de Mercado, e Leonardo Rossetti, especialista de Inteligência de Mercado da StoneX Brasil.
Do lado da demanda, a StoneX elevou em 30 mil toneladas a estimativa para 2025/26, para 4,69 milhões de toneladas, após a moagem global superar as expectativas no terceiro trimestre.
O avanço, entretanto, não significa necessariamente uma recuperação equivalente do consumo de chocolate. Parte do aumento reflete a recomposição de estoques e o processamento de amêndoas nos próprios países de origem.
Nova safra
Para 2026/27, a perspectiva é de redução de 9,6% na oferta global, com corte de 90 mil toneladas em relação à projeção de julho. A revisão considera os efeitos do El Niño, que já afetam de maneira desigual as principais regiões produtoras.
Na Costa do Marfim, as chuvas abaixo da média e o ritmo lento da colheita aumentam as preocupações com a disponibilidade de amêndoas. Na Indonésia, a seca severa ameaça a produção, enquanto o Equador enfrenta excesso de umidade.
A combinação de menor oferta e demanda em recuperação deve interromper o movimento de recomposição dos estoques globais. Embora o déficit projetado de 64 mil toneladas seja relativamente modesto quando comparado aos registrados entre as temporadas 2021/22 e 2023/24, a redução da margem de segurança deixa o mercado mais vulnerável a eventuais problemas climáticos.
Nesse cenário, o comportamento do clima no Oeste Africano, região que concentra parcela expressiva da produção mundial, será determinante para as perspectivas de oferta e para a formação dos preços ao longo do próximo ciclo.
Novas deteriorações das condições de cultivo poderão ampliar a pressão sobre o balanço global e sustentar a volatilidade das cotações internacionais.
Deixe um comentário